#299 VCは唯一まだ「関係性」が問われるファンドビジネス
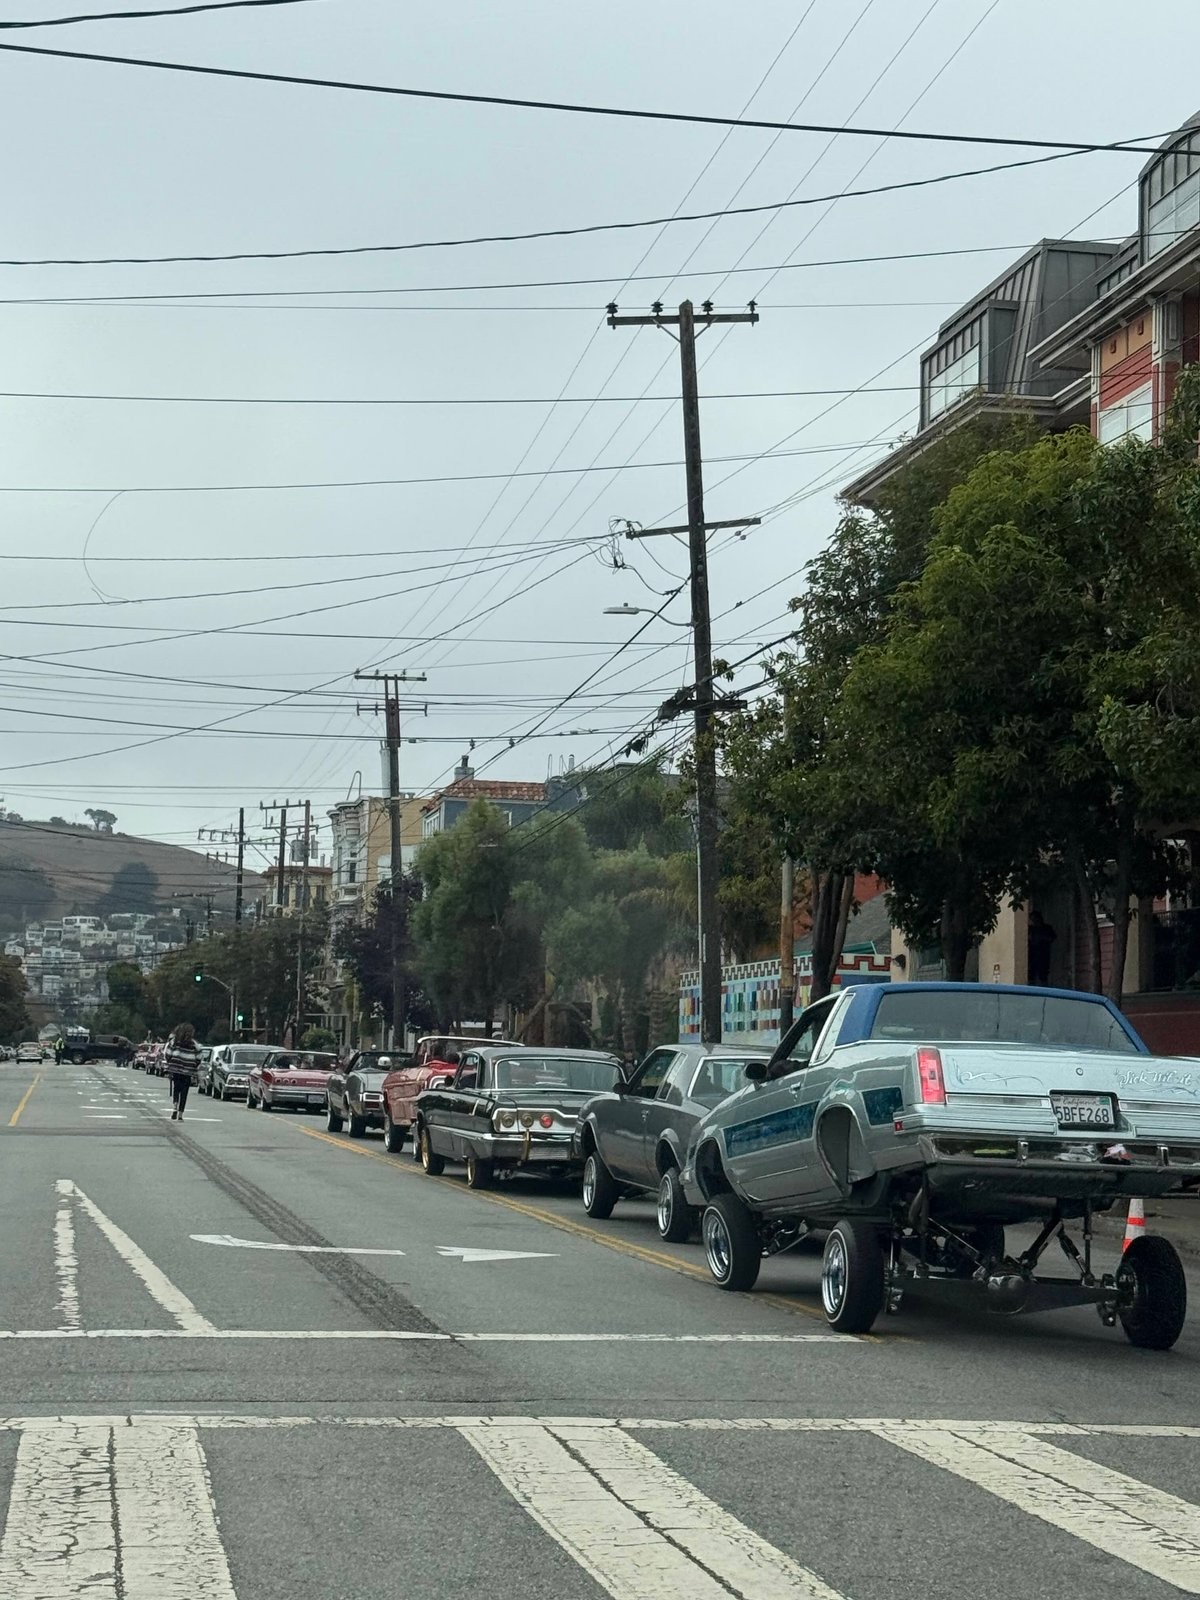
先週末は近所で毎年開かれるLowrider Paradeが開きました。家の前に朝からLowriderの車がずらりと並んでいたのでまさか1年経ったのかみると、そうだったのです。このブログでもちょうど1年前にLowrider Paraden関して話したので、時間が経つのが早いなと思いました。
先週、あるGP・LPのディナーで、「GPとLPの関係性」が話題になりました。
考えてみると、「関係性」がこれほど頻繁に語られるファンドビジネスは、ベンチャーキャピタル(VC)くらいかもしれません。ヘッジファンドに投資する際、GPとの「ケミストリー」が最重要事項になることはあまりありません。プライベートクレジットも同様です。しかしVCになると、「GPとの関係性が大事」という言葉を頻繁に耳にします。
では、VCにおける「関係性」とは、一体何なのでしょうか。GPと友達になることでしょうか。何度も食事をすることでしょうか。それとも、長く付き合っていることでしょうか。人によって定義は異なると思いますが、私は大きく「信頼」と「アクセス」の二つに分けて考えています。
一つは、信頼です。ベンチャーファンドは、一度投資すると簡単には抜けられません。ヘッジファンドであれば、ファンドにもよりますが、四半期ごとなど一定のタイミングで解約できるものもあります。一方、VCファンドの運用期間は通常10年以上。最近では12年以上も珍しくありません。途中で「やっぱりやめます」は、基本的にできません。
だからこそLPは、「この人に10年以上、お金を預けられるか」を考える必要があります。投資判断、組織運営、情報開示、利益相反への対応。10年以上の運用期間には、予想していなかったことも起きます。そのすべてを契約書で規定することはできません。最後に頼ることになるのは、GPへの信頼です。この意味では、関係性とは「長く知っていること」ではなく、「長くお金を預けられるだけの信頼があること」だと思います。
もう一つは、アクセスです。VCは、他の主要なアセットクラスと比べれば、まだ若く、小さい市場です。そして長い間、外からは非常に見えにくい世界でもありました。どのファンドが本当に優れているのか。誰が次のトップGPになるのか。そもそも、どのファンドが資金調達をしているのか。そうした情報が十分に公開されていなかったからこそ、「誰を知っているか」が大きな価値を持っていました。
良いファンドに投資するには、良いGPを知っている必要がある。そのGPを知らなければ、そのGPを知っている人を知っている必要がある。VCは、ある意味でクローズドなクラブだったのです。ここでいう「関係性」は、信頼というよりアクセスに近いものです。さらに言えば、GP自身が行うスタートアップ投資も、ネットワークや人間関係に強く依存してきました。VCという業界そのものが「誰を知っているか」を重視してきたことが、そのままGPとLPの関係にも反映されているのかもしれません。
こうして考えると、VCで語られる「関係性」は、単純な「仲の良さ」ではありません。「知っている」「アクセスできる」「信頼できる」は、それぞれ違います。GPと何度食事をしたか、何年付き合っているかよりも、そのGPが難しい局面でどう判断する人なのかを知っていることの方が重要です。「関係性がある」ことと「友達である」ことは、まったく違うのです。
ただ、この力学は少しずつ変わり始めていると思います。VCというアセットクラスが成長するにつれて、情報量は飛躍的に増えました。新しいGPを発見する手段も増えています。「誰を知っているか」は今でも非常に重要ですが、かつてほど絶対的ではなくなりつつあります。
流動性についても同じです。LPセカンダリー市場が拡大すれば、「12年間、ただ待つ」以外の選択肢が増えていきます。もちろん、公開株式のような流動性には程遠いでしょう。それでも、必要に応じてファンド持分を売却するという選択肢は、以前より現実的になっています。つまり、VCにおける関係性の重要性を支えてきた「情報の非対称性」と「極端な非流動性」という二つの前提が、少しずつ変わり始めています。
VCが関係性のビジネスであること自体は、これからも変わらないと思います。ただ、何のための関係性なのか、その中身が重要です。VC市場が成熟していくにつれて、「関係性」という曖昧な言葉が意味するものも変わっていくでしょう。GPにとってもLPにとっても、その変化する力学を理解することが、これまで以上に重要になってくると思います。
References:
n/a
すでに登録済みの方は こちら


読者限定の内容も逃しません。