#296 VC投資は、結局「インセンティブ」で動く投資
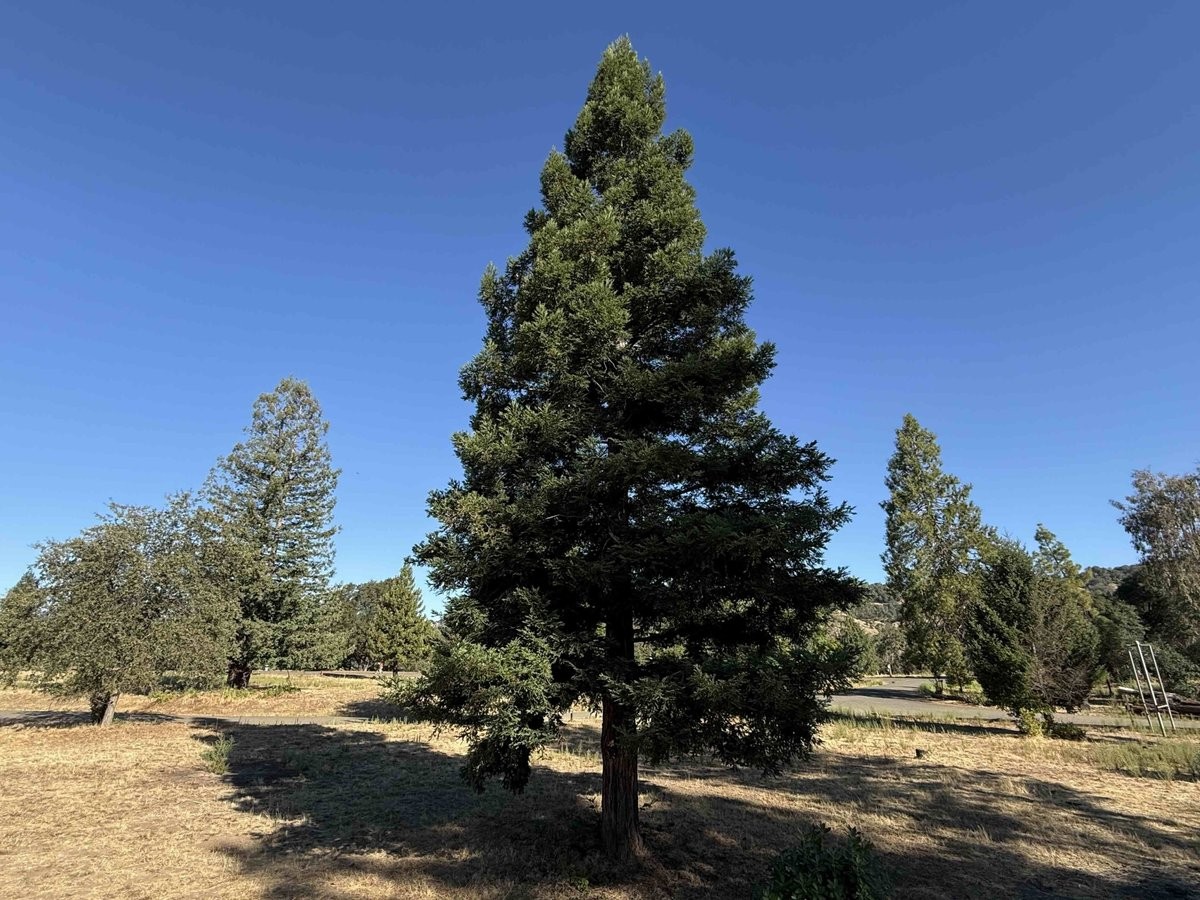
先日、ある木を見て、立派だなあとふと思いました。写真を撮ってAIに聞いてみると、樹齢40年前後のセコイアとのことです。セコイア・キャピタルを創業したDon Valentineも、セコイアの木を見て同じようなことを思ったのかもしれません。樹齢1,000年を超えるセコイアがたくさんあるというセコイア国立公園にも、いつか行ってみなければですね。
最近、セカンダリー投資会社NeuCoを運営するJonathanとキャッチアップをしました。NeuCoは私たちのポートフォリオであり、sister fundでもあります。Jonathanは、私が知る中でもセカンダリーについて最も詳しい投資家の一人です。
彼と話している中で、セカンダリーだけでなく、VC投資全般に当てはまることを改めて感じました。
VC投資は、結局「インセンティブ」によって動く投資だということです。
LPがVCファンドを評価する際、トラックレコード、戦略、ソーシング、ポートフォリオ構成などを重視します。もちろん、どれも重要です。しかし、その根底にはもう一つ重要な問いがあります。
「GPは実際に、何をするようにインセンティブが設計されているのか?」
GP-ledセカンダリーを例に考えてみます。
あるセカンダリー投資家が、既存LPの持分を少し安い価格で買う代わりに、GPの次号ファンドにまとまった金額を出資すると提案したとします。
既存LPの立場からすれば、GPには当然、できるだけ高い価格で売却してほしいはずです。しかしGPには、別の経済的インセンティブが生まれます。次号ファンドの資金を確保することです。
これはGPが何か間違ったことをしているという意味ではありません。ただ、LPが理解すべきGPのインセンティブが、より複雑になったということです。
SPVも同じです。
比較的小さなメインファンドを運用しながら、多くのSPVを組成するGPがいるとします。時間が経つにつれ、SPVから得られるフィーやキャリーが、メインファンドから得られる経済的利益を上回ることもあり得ます。
そのとき、GPは何を最大化するインセンティブを持つのでしょうか。
引き続き最も良い投資機会をメインファンドに配分するかもしれません。一方で、魅力的な投資機会をSPVに配分する経済的な動機も、徐々に大きくなる可能性があります。
もちろん、SPV自体が問題なのではありません。GPとLPの双方にとって非常に有用な投資手段になり得ます。重要なのは、その仕組みがどのようなインセンティブを生み出しているのかを理解することです。
トラックレコードは、GPが過去に何をしてきたかを示します。戦略は、GPがこれから何をすると言っているかを示します。
そしてインセンティブは、難しい選択を迫られたとき、GPが実際に何をする可能性が高いのかを示します。
結局、LPが直面するのは、単にGPの過去の実績や未来への約束ではありません。最も難しい局面で、GPがどのような選択をするのか。そこにも投資しているのだと思います。
もしかするとVC投資で最も重要な問いは、「このGPは何を言っているのか?」ではなく、「このGPは何をすることで報われるのか?」なのかもしれません。
References:
n/a
すでに登録済みの方は こちら




読者限定の内容も逃しません。