#305 AnthropicのIPO、恩恵を受けるLPは誰なのか?
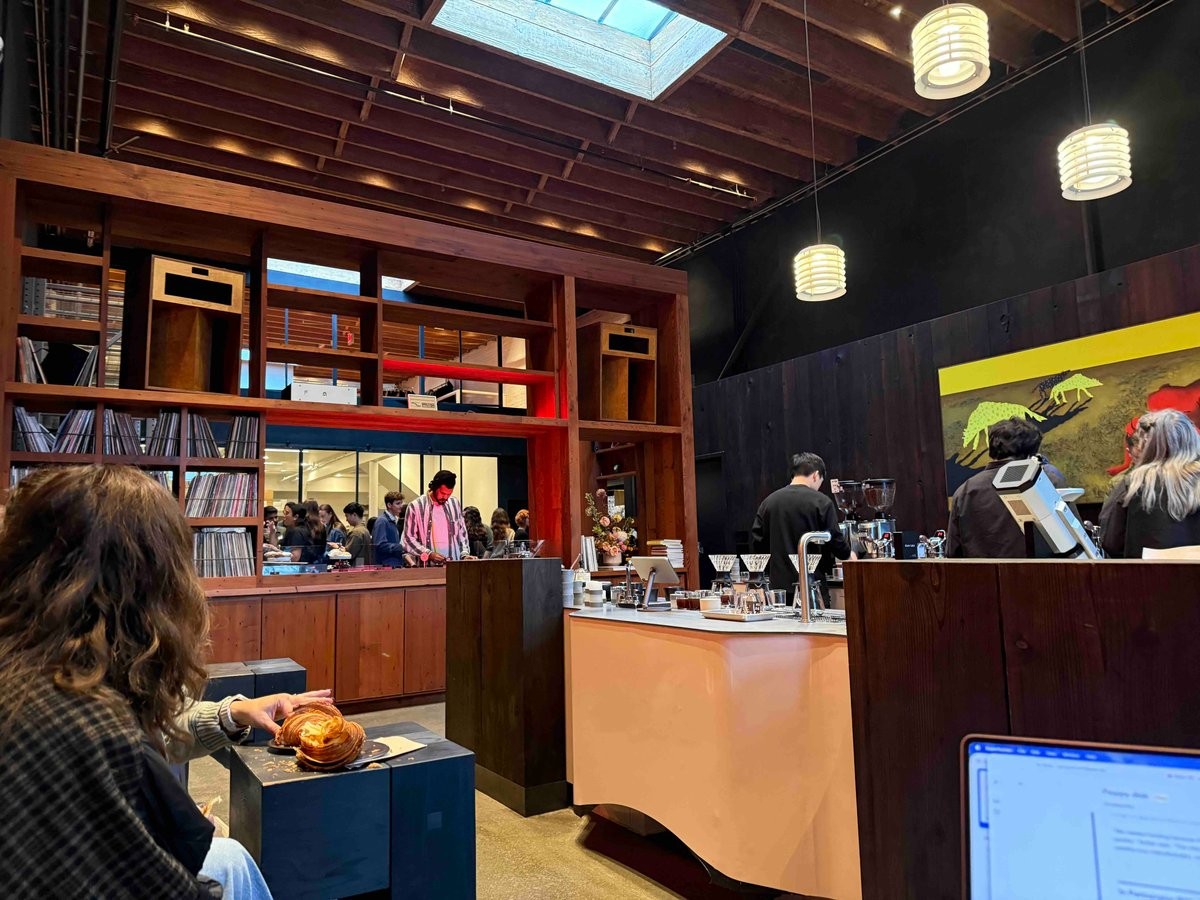
先週の金曜日、朝9時からコーヒーミーティングがあったので、自宅近くのHedge Coffeeに行ってきました。最近人気のカフェで、午後になると混雑して行列もできるため、あまり利用しないのですが、朝早い時間帯は比較的静かで席にも余裕があるので、朝のミーティングではよく利用しています。
ところが、この日はいつもと雰囲気がまったく違いました。朝からネットワーキングイベントが開催されていたようで、DJが音楽を流していて、まるでクラブに来たかのような雰囲気でした。最初は少し驚きましたが、考えてみると、こうして朝早くから音楽を楽しみながらネットワーキングをするのも、なかなか面白いアイデアだなと思いました。
先週はNVIDIAのジェンスン・フアン氏をめぐるニュースに加え、来週に予定されているAnthropicのIPOなど、テック業界では大きなニュースが相次ぎました。
Anthropicは約1.3兆〜1.4兆ドル($1.3T〜$1.4T)の企業価値での上場を目指しています。創業者や初期投資家が手にする巨額のリターンに注目が集まっていますが、私が気になったのはもう一つあります。それは、Anthropicに投資したVCファンドの出資者(LP)たちです。
AnthropicはOpenAIや他の一般的なスタートアップとは異なり、初期の資金調達では従来型のVCよりも、個人投資家や戦略投資家から多くの資金を集めていました。その後、2023年にSpark Capitalが約45億〜50億ドル($4.5B〜$5B)の企業価値で実施された4億5,000万ドル($450M)のシリーズCをリードしました。
Spark Capitalは約13億ドル($1.3B)規模のGrowth Fund IVを通じて7,500万ドル($75M)を投資し、翌年にも同じファンド系列から7,500万ドル($75M)を追加投資しています。
興味深いのは、このファンドのLPに、米国の公的年金基金が2つ含まれていることです。
LACERS(ロサンゼルス市職員退職年金基金): 約3,330万ドル($33.3M)をコミット
OCERS(オレンジ郡職員退職年金基金): 約3,330万ドル($33.3M)をコミット
Anthropicが想定どおりの企業価値で上場すれば、Spark Capitalの初期投資持分は数十億ドルの価値になると見込まれます。当然ながら、ファンドに出資している年金基金も大きなリターンを期待できます。私の簡単な試算では、ファンド全体でも少なくとも10倍以上のリターンを狙える可能性があるのではないかと考えています。 もちろん、実際のリターンは他の投資先のパフォーマンスや管理報酬、キャリーなどによって変わってきます。
米国の公的年金基金は投資実績を公開しているため、ファンドのパフォーマンスも確認できます。LACERSの資料によると、2025年末時点で同年金基金が保有するSpark Capital Growth Fund IVの持分評価額は約7,030万ドル($70.3M)で、払込済み資本に対するネットTVPIは2.29倍でした。これはAnthropicの企業価値が2026年に大きく上昇する前の数字です。
ここで私が興味深いと感じたのは、この2つの年金基金が、決して最近になってVC投資を始めた機関投資家ではないという点です。
LACERSはこれまでに400以上のPEファンドに約95億ドル($9.5B)をコミットしており、その中には相当規模のVC投資も含まれています。OCERSも同様に、200以上のPE投資に約66億ドル($6.6B)をコミットしています。
どちらも長年にわたって、継続的にVC投資を行ってきた機関投資家です。
私は、こうした厚みのある機関投資家層こそが、米国のベンチャーエコシステムを支える最も重要な競争力の一つだと考えています。
米国には年金基金だけでなく、大学基金、財団、保険会社など、長年にわたってVCに資金を供給してきた機関投資家が数多く存在します。
彼らは数十年にわたり、さまざまな市場サイクルの中で成功も失敗も経験してきました。それでも、長期的なアセットアロケーションの一環としてVCへの投資を継続してきたのです。
そして今回、Spark Capitalを通じてAnthropicという新たな成功事例を経験しようとしています。
もちろん、すべてのVC投資がAnthropicのように成功するわけではありません。しかし、こうした成功事例が積み重なることで、機関投資家はVCというアセットクラスの長期的な可能性を再確認し、その資金が再び新たなVCファンドやスタートアップへと流れていきます。
機関投資家による継続的な出資、VCによるスタートアップへの投資、そして成功した投資からの資金回収。この好循環こそが、米国のベンチャーエコシステムが長年にわたって競争力を維持し、これからの成長も牽引できる重要な理由の一つだと考えています。
References:
[Anthropic IPO Prospectus (2026.11)](https://www.sec.gov/Archives/edgar/data/2130357/000162828026072484/anthropicpbc-sx1ax2.htm)
[Anthropic Series C Announcement (2023.5)](https://www.anthropic.com/news/anthropic-series-c)
[LACERS Private Equity Performance Report (2025.12)](https://www.lacers.org/sites/main/files/file-attachments/lacers_pe_q4_2025_ppr.pdf)
[LACERS Board Materials (2022.2)](https://www.lacers.org/sites/main/files/file-attachments/board_agenda_combined_37.pdf)
[OCERS Investment Committee Report (2025.11)](https://www.ocers.org/sites/main/files/file-attachments/11-19-2025_investment_committee_agenda.pdf)
[OCERS Board Materials (2021.12)](https://www.ocers.org/sites/main/files/file-attachments/2021-12-13_regular_board_meeting_agenda.pdf)
すでに登録済みの方は こちら


読者限定の内容も逃しません。